Domain kreditrechner-blog.de kaufen?
Wir ziehen mit dem Projekt
kreditrechner-blog.de um.
Sind Sie am Kauf der Domain
kreditrechner-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditrechner-blog.de kaufen?
Was ist ein Gewerbetreibender?
Ein Gewerbetreibender ist eine Person, die eine gewerbliche Tätigkeit ausübt, um damit Einkommen zu erzielen. Dabei kann es sich um selbstständige Unternehmer, Freiberufler oder auch Inhaber eines Handwerksbetriebs handeln. Gewerbetreibende sind in der Regel beim örtlichen Gewerbeamt angemeldet und unterliegen bestimmten gesetzlichen Vorschriften und Auflagen. Sie sind verpflichtet, Gewerbesteuer zu zahlen und ihre Einkünfte ordnungsgemäß zu versteuern. In Deutschland muss ein Gewerbetreibender außerdem eine Gewerbeanmeldung beim zuständigen Gewerbeamt vornehmen. **
Wer ist ein Gewerbetreibender?
Ein Gewerbetreibender ist eine Person, die regelmäßig und selbstständig eine wirtschaftliche Tätigkeit ausübt, um damit Gewinn zu erzielen. Dabei ist es unerheblich, ob die Tätigkeit im Handelsregister eingetragen ist oder nicht. Typische Beispiele für Gewerbetreibende sind Selbstständige, Freiberufler, Unternehmer und Handwerker. Entscheidend ist, dass die Tätigkeit auf Dauer angelegt ist und eine gewisse Selbstständigkeit und Gewinnerzielungsabsicht besteht. Wer als Gewerbetreibender gilt, kann je nach Land und Rechtsform unterschiedlich geregelt sein. **

Ähnliche Suchbegriffe für Gewerbetreibender
Top-Angebote
Produkte zum Begriff Gewerbetreibender:
-
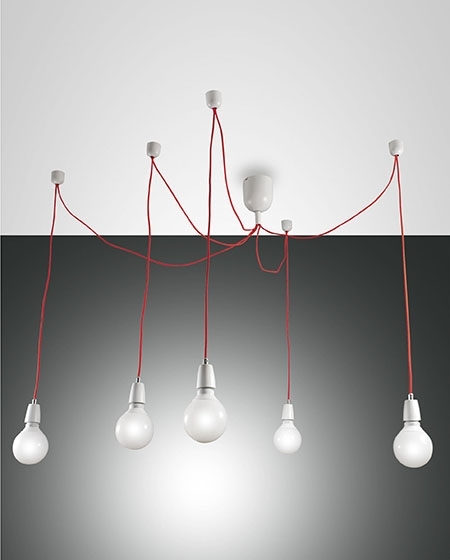
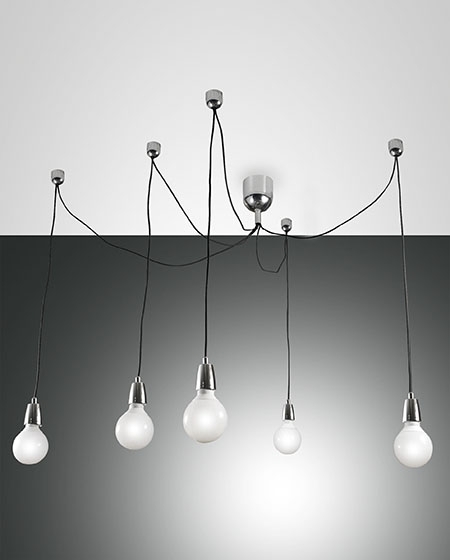
Fabas Luce 5er-Pendelleuchte BLOG schwarz 3473-48-138 8019282111306Hängelampe Hängeleuchte Pendellampe Esstischlampe Chrom glänzend Kabel schwarz 5x E27 max. 60 Watt IP20 Pendelleuchte BLOG Lieferung OHNE Leuchtmittel! Kebellänge jeweils 4 Meter214,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann bin ich Gewerbetreibender?
Du bist ein Gewerbetreibender, wenn du regelmäßig und selbstständig mit der Absicht handelst, Gewinn zu erzielen. Dies bedeutet, dass du deine Tätigkeit nicht nur gelegentlich ausübst, sondern sie als Haupterwerbsquelle betrachtest. Gewerbetreibende müssen in der Regel ein Gewerbe anmelden und unterliegen bestimmten steuerlichen und rechtlichen Pflichten. Es ist wichtig, die genauen Kriterien für Gewerbetreibende in deinem Land oder deiner Region zu überprüfen, um sicherzustellen, dass du alle erforderlichen Schritte einhältst. Hast du bereits eine Gewerbeanmeldung gemacht? **
-
Ist ein Vermieter ein Gewerbetreibender?
Ist ein Vermieter ein Gewerbetreibender? Diese Frage hängt von verschiedenen Faktoren ab. In der Regel wird ein Vermieter, der regelmäßig Wohnungen oder Immobilien vermietet, als Gewerbetreibender angesehen. Dies gilt insbesondere, wenn der Vermieter mehrere Objekte besitzt und Einkünfte aus der Vermietung erzielt. Allerdings gibt es auch Ausnahmen, zum Beispiel wenn es sich um eine private Vermietung handelt oder der Vermieter nur gelegentlich eine Immobilie vermietet. Letztendlich kommt es auf die individuellen Umstände und die Gesetze des jeweiligen Landes an, um zu bestimmen, ob ein Vermieter als Gewerbetreibender gilt. **
-
Was ist ein Gewerbetreibender Kaufmann?
Was ist ein Gewerbetreibender Kaufmann? Ein Gewerbetreibender Kaufmann ist eine Person, die ein Gewerbe betreibt und dabei regelmäßig und selbstständig Geschäfte abschließt. Er handelt also gewerblich und nicht nur gelegentlich. Dabei ist er im Handelsregister eingetragen und unterliegt den handelsrechtlichen Vorschriften. Ein Gewerbetreibender Kaufmann kann sowohl natürliche Personen als auch juristische Personen sein. In Deutschland ist der Gewerbetreibende Kaufmann in den §§ 1-104a des Handelsgesetzbuches (HGB) geregelt. **
-
Ist ein Gewerbetreibender ein Kaufmann?
Ein Gewerbetreibender kann ein Kaufmann sein, muss es aber nicht zwangsläufig. Ein Kaufmann ist eine Person, die ein Handelsgewerbe betreibt und somit am Handelsregister eingetragen ist. Ein Gewerbetreibender hingegen kann auch andere Tätigkeiten ausüben, die nicht unbedingt als Handelsgewerbe gelten. Es kommt also darauf an, ob der Gewerbetreibende die Voraussetzungen für die Eintragung ins Handelsregister erfüllt. Letztendlich hängt es von den konkreten Aktivitäten und der Art des Gewerbes ab, ob ein Gewerbetreibender auch als Kaufmann gilt. **

Ist man als Vermieter Gewerbetreibender?
Als Vermieter von Immobilien kann man grundsätzlich als Gewerbetreibender angesehen werden, wenn man regelmäßig und mit Gewinnerzielungsabsicht Wohnraum vermietet. Dies hängt jedoch von verschiedenen Faktoren ab, wie der Anzahl der vermieteten Einheiten, der Häufigkeit von Vermietungen und der Art der Vermietung (z.B. möbliert oder unmöbliert). Es ist ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, ob man als Vermieter als Gewerbetreibender gilt und welche steuerlichen und rechtlichen Konsequenzen dies mit sich bringt. Letztendlich ist die Einordnung als Gewerbetreibender auch relevant für die Frage, ob man beispielsweise Gewerbesteuer zahlen muss. **
Wann muss ein Gewerbetreibender bilanzieren?
Ein Gewerbetreibender muss bilanzieren, wenn er die Größenkriterien für die Buchführungspflicht gemäß § 241a HGB erfüllt. Das bedeutet, dass er entweder mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn im Geschäftsjahr erzielt. In diesem Fall ist er zur Erstellung einer Bilanz verpflichtet. Die Bilanz dient dazu, die finanzielle Lage des Unternehmens transparent darzustellen und wichtige Kennzahlen wie Eigenkapital, Vermögen und Schulden zu ermitteln. Durch die Bilanzierung erhält der Gewerbetreibende einen Überblick über die wirtschaftliche Entwicklung seines Unternehmens und kann fundierte Entscheidungen für die Zukunft treffen. **
Top-Angebote
Produkte zum Begriff Gewerbetreibender:
-
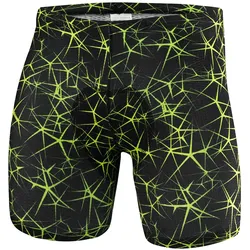
Löffler Cycling Undershorts Fahrradunterhose Herren Blog-Style- Gr. 48Löffler Herren Cycling Undershorts Blog-Style Fahrradunterhose schwarz gelb Die Herren Cycling Undershorts Blog Style besteht aus leichter, hochelastischer Spezial Elastanfaser. Sie ist atmungsaktiv und schnell trocknend. Die Hose verfügt über ein extra kurzes Bein mit einem schmalen elastischen Beinabschluss mit Silikon Grippern für besten Sitz. Für zusätzlichen Komfort sorgen die superweiche Flachnahtkonstruktion und ein Comfort Gel Airsitzpolster. Eigenschaften Leichtes, hochelastisches Elastic-Structure Atmungsaktiv Schnell trocknend Extrakurz Schmaler Gummibund Beinabschluss mit Silikongripper Kaum spürbare, supersofte Flachnähte Allover-Druck Sitzpolster: Comfort Gel Air Material 82 % Polyester, 18 % Elastan63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Gewerbetreibender?
Ein Gewerbetreibender ist eine Person, die eine gewerbliche Tätigkeit ausübt, um damit Einkommen zu erzielen. Dabei kann es sich um selbstständige Unternehmer, Freiberufler oder auch Inhaber eines Handwerksbetriebs handeln. Gewerbetreibende sind in der Regel beim örtlichen Gewerbeamt angemeldet und unterliegen bestimmten gesetzlichen Vorschriften und Auflagen. Sie sind verpflichtet, Gewerbesteuer zu zahlen und ihre Einkünfte ordnungsgemäß zu versteuern. In Deutschland muss ein Gewerbetreibender außerdem eine Gewerbeanmeldung beim zuständigen Gewerbeamt vornehmen. **
-
Wer ist ein Gewerbetreibender?
Ein Gewerbetreibender ist eine Person, die regelmäßig und selbstständig eine wirtschaftliche Tätigkeit ausübt, um damit Gewinn zu erzielen. Dabei ist es unerheblich, ob die Tätigkeit im Handelsregister eingetragen ist oder nicht. Typische Beispiele für Gewerbetreibende sind Selbstständige, Freiberufler, Unternehmer und Handwerker. Entscheidend ist, dass die Tätigkeit auf Dauer angelegt ist und eine gewisse Selbstständigkeit und Gewinnerzielungsabsicht besteht. Wer als Gewerbetreibender gilt, kann je nach Land und Rechtsform unterschiedlich geregelt sein. **
-
Wann bin ich Gewerbetreibender?
Du bist ein Gewerbetreibender, wenn du regelmäßig und selbstständig mit der Absicht handelst, Gewinn zu erzielen. Dies bedeutet, dass du deine Tätigkeit nicht nur gelegentlich ausübst, sondern sie als Haupterwerbsquelle betrachtest. Gewerbetreibende müssen in der Regel ein Gewerbe anmelden und unterliegen bestimmten steuerlichen und rechtlichen Pflichten. Es ist wichtig, die genauen Kriterien für Gewerbetreibende in deinem Land oder deiner Region zu überprüfen, um sicherzustellen, dass du alle erforderlichen Schritte einhältst. Hast du bereits eine Gewerbeanmeldung gemacht? **
-
Ist ein Vermieter ein Gewerbetreibender?
Ist ein Vermieter ein Gewerbetreibender? Diese Frage hängt von verschiedenen Faktoren ab. In der Regel wird ein Vermieter, der regelmäßig Wohnungen oder Immobilien vermietet, als Gewerbetreibender angesehen. Dies gilt insbesondere, wenn der Vermieter mehrere Objekte besitzt und Einkünfte aus der Vermietung erzielt. Allerdings gibt es auch Ausnahmen, zum Beispiel wenn es sich um eine private Vermietung handelt oder der Vermieter nur gelegentlich eine Immobilie vermietet. Letztendlich kommt es auf die individuellen Umstände und die Gesetze des jeweiligen Landes an, um zu bestimmen, ob ein Vermieter als Gewerbetreibender gilt. **
Ähnliche Suchbegriffe für Gewerbetreibender
-
Fabas Luce 5er-Pendelleuchte BLOG schwarz 3473-48-138 8019282111306Hängelampe Hängeleuchte Pendellampe Esstischlampe Chrom glänzend Kabel schwarz 5x E27 max. 60 Watt IP20 Pendelleuchte BLOG Lieferung OHNE Leuchtmittel! Kebellänge jeweils 4 Meter214,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Gewerbetreibender Kaufmann?
Was ist ein Gewerbetreibender Kaufmann? Ein Gewerbetreibender Kaufmann ist eine Person, die ein Gewerbe betreibt und dabei regelmäßig und selbstständig Geschäfte abschließt. Er handelt also gewerblich und nicht nur gelegentlich. Dabei ist er im Handelsregister eingetragen und unterliegt den handelsrechtlichen Vorschriften. Ein Gewerbetreibender Kaufmann kann sowohl natürliche Personen als auch juristische Personen sein. In Deutschland ist der Gewerbetreibende Kaufmann in den §§ 1-104a des Handelsgesetzbuches (HGB) geregelt. **
-
Ist ein Gewerbetreibender ein Kaufmann?
Ein Gewerbetreibender kann ein Kaufmann sein, muss es aber nicht zwangsläufig. Ein Kaufmann ist eine Person, die ein Handelsgewerbe betreibt und somit am Handelsregister eingetragen ist. Ein Gewerbetreibender hingegen kann auch andere Tätigkeiten ausüben, die nicht unbedingt als Handelsgewerbe gelten. Es kommt also darauf an, ob der Gewerbetreibende die Voraussetzungen für die Eintragung ins Handelsregister erfüllt. Letztendlich hängt es von den konkreten Aktivitäten und der Art des Gewerbes ab, ob ein Gewerbetreibender auch als Kaufmann gilt. **
-
Ist man als Vermieter Gewerbetreibender?
Als Vermieter von Immobilien kann man grundsätzlich als Gewerbetreibender angesehen werden, wenn man regelmäßig und mit Gewinnerzielungsabsicht Wohnraum vermietet. Dies hängt jedoch von verschiedenen Faktoren ab, wie der Anzahl der vermieteten Einheiten, der Häufigkeit von Vermietungen und der Art der Vermietung (z.B. möbliert oder unmöbliert). Es ist ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, ob man als Vermieter als Gewerbetreibender gilt und welche steuerlichen und rechtlichen Konsequenzen dies mit sich bringt. Letztendlich ist die Einordnung als Gewerbetreibender auch relevant für die Frage, ob man beispielsweise Gewerbesteuer zahlen muss. **
-
Wann muss ein Gewerbetreibender bilanzieren?
Ein Gewerbetreibender muss bilanzieren, wenn er die Größenkriterien für die Buchführungspflicht gemäß § 241a HGB erfüllt. Das bedeutet, dass er entweder mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn im Geschäftsjahr erzielt. In diesem Fall ist er zur Erstellung einer Bilanz verpflichtet. Die Bilanz dient dazu, die finanzielle Lage des Unternehmens transparent darzustellen und wichtige Kennzahlen wie Eigenkapital, Vermögen und Schulden zu ermitteln. Durch die Bilanzierung erhält der Gewerbetreibende einen Überblick über die wirtschaftliche Entwicklung seines Unternehmens und kann fundierte Entscheidungen für die Zukunft treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.